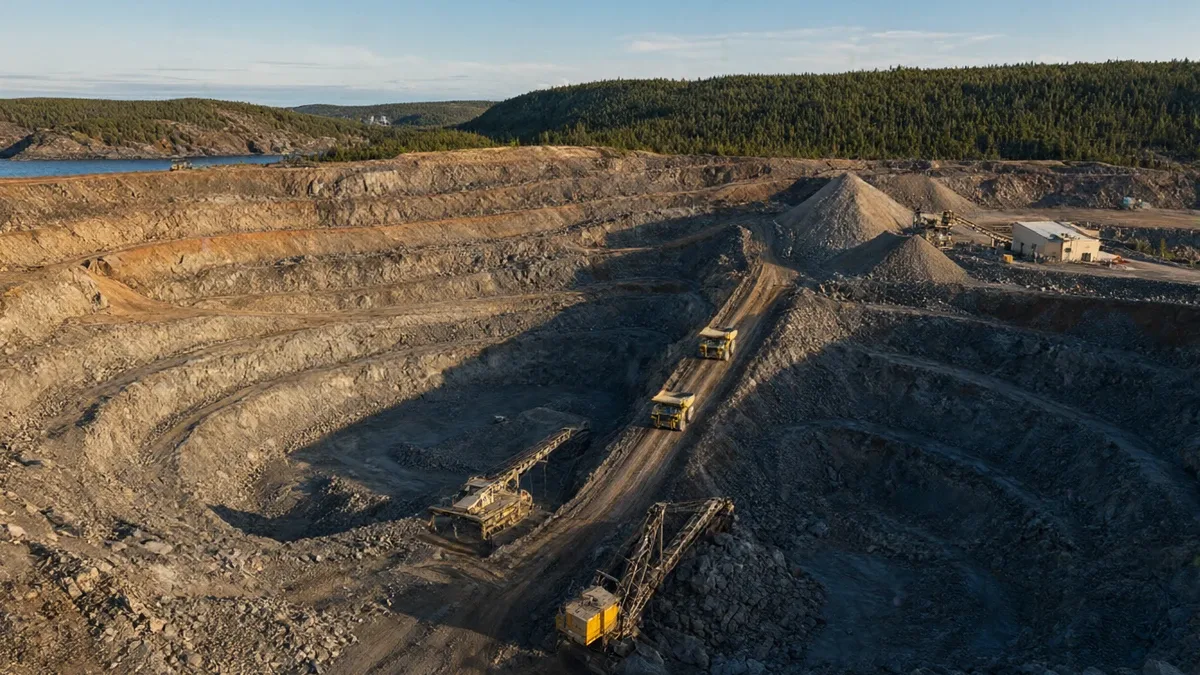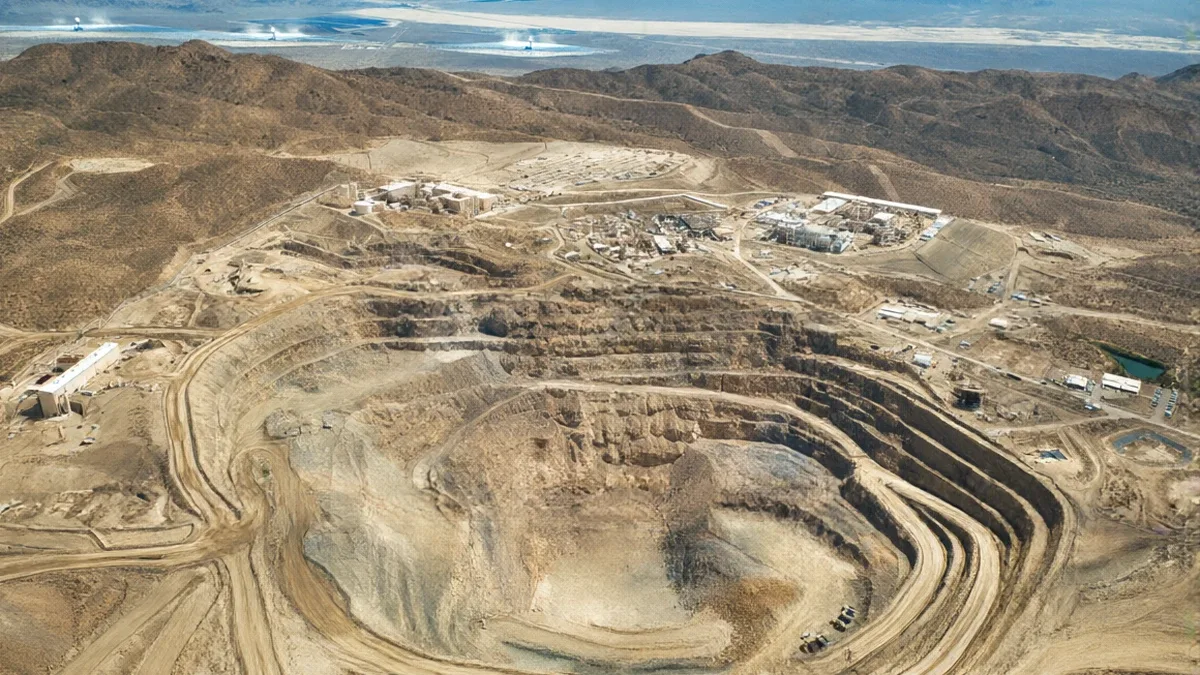
Dünya Altın Konseyi'nin çeyreklik değerlendirmesine göre Kanada'da altın üretimi üçüncü çeyrekte %22 arttı. Yeni devreye alınan tesisler bu artışı belirleyici şekilde destekledi; Equinox Gold'un Newfoundland ve Labrador'daki Valentine madeni ile B2Gold'un Nunavut'taki Goose madeni öne çıktı. Küresel maden üretimi ise %3 artarak üçüncü çeyrek rekoru olan 1.071 tona ulaştı.
Kanada'nın büyümesi, bazı köklü üretim ülkelerinin düşük tenör ve değişen maden planlarıyla mücadele ettiği bir dönemde yeni tesislerin anlamlı hacimler eklediğini gösteriyor. Ancak artan maden üretimi toplam arza dönüşmedi: zayıflayan geri dönüşüm ve üreticilerin açık hedge pozisyonlarındaki ilave azalma, küresel toplamı %1 düşürerek 1.369 tona indirdi. Valentine madeni geçen yıl Kasım'da ticari üretime girdi; Equinox'un faaliyet öngörüsüne göre tesis bu yıl 140.000-150.000 oz. üretmesi bekleniyor.
Endonezya üretimi %21, Şili üretimi %19 arttı; Endonezya'da daha yüksek tenörler, Batu Hijau, Pani Gold'un devreye girmesi ve Grasberg'in toparlanan üretimi etkili oldu. Şili'de Salares Norte ve yeni devreye alınan Fenix tesisi destek sağladı. Buna karşılık Avustralya'da %12, ABD'de %7 düşüş kaydedildi; düşük tenör madencilik ve üretim sıralaması Cadia ile Nevada Gold Mines ve Round Mountain'da baskı yarattı. Dokuz aylık dönemde küresel maden üretimi %2 arttı; konsey, dördüncü çeyrekte yaygın hayal kırıklıkları yaşanmazsa sektörün tam yıl rekoruna ilerlediğini bildirdi.
Artan üretim daha yüksek maliyetle geldi. Konsey'in alıntıladığı Metals Focus verilerine göre sektörün ortalama all-in sustaining cost'u ikinci çeyrekte ons başına rekor seviye olan $1.930 (C$2.698) seviyesine çıktı; bu, bir yıl öncesine göre %22 artış ve 2013 başından bu yana en hızlı yıllık maliyet artışı oldu. Daha yüksek enerji ve sarf malzemesi fiyatları ile artan sustaining capital harcamaları yükselişe katkıda bulundu. BMO Capital Markets'in GoldPages tahminleri de aynı yönde: bankanın kapsadığı üreticiler için ağırlıklı sustaining cost'ların bu yıl ortalama $1.795/oz. olması, 2025'e göre %16 artış anlamına geliyor; development capital dahil edildiğinde ortalama all-in maliyetlerin %22 artarak $2.298/oz. olması bekleniyor. Banka, sustaining cost'ların gelecek yıl $1.764/oz.'a gerileyeceğini öngörüyor.
Altın fiyatları bu maliyet ölçütlerinin belirgin şekilde üzerinde kaldı: üçüncü çeyrekte ortalama fiyat ons başına $4.262 oldu, bir yıl öncesine göre %23 daha yüksek. Geri dönüşüm arzı ise %8 düşerek yaklaşık 314 tona indi ve 2023 sonundan bu yana en düşük seviyeyi gördü; bu düşüş maden altınındaki artışı dengeledi. Üreticilerin hedge kitlesi üst üste 11. çeyrek azaldı. Talep tarafında merkez bankaları tüketici alımlarındaki zayıflamayı en güçlü şekilde telafi etti: tahmini alımlar %42 artarak 321 tona çıktı; dokuz aylık alımlar 675 tonla geçen yılın aynı dönemine göre %6 yukarıda. Çin ve Polonya birlikte açıklanan rezervlerine yaklaşık 104 ton ekledi. Buna karşılık külçe-para talebi %19 düşerek 268 tona, mücevher tüketimi %17 düşerek 313 tona geriledi; mücevher tarafı konsey serisinde en zayıf üçüncü çeyrek oldu. Konsey, yatırım talebindeki bu yılki artış beklentisini 400 tondan 200 tona indirirken merkez bankası alımları beklentisini yükseltti.